「軽貨物で働いているけれど、どんな経費が認められるのか不安…」「個人事業主として経費を正しく申請できているか心配だな…」と感じる方もいるでしょう。
経費の申請は、軽貨物を利用する個人事業主にとって重要なポイントです。
正しい知識を持っていないと、税務署から指摘される可能性もあります。
効率的に経費を活用することで、節税効果を得ることができます。
そのためには、どのような経費が認められるのかをしっかりと理解しておくことが大切です。
本記事を通じて、経費の正しい知識を身につけましょう。
この記事では、軽貨物を利用している個人事業主の方に向けて、
- 軽貨物で経費にできるもの
経費一覧
確定申告のポイント
上記について、解説しています。
日々の業務に追われている中で、経費のことを考えるのは大変かもしれません。
しかし、この記事を読むことで、経費の理解が深まり、確定申告もスムーズに進むでしょう。ぜひ参考にしてください。
軽貨物ドライバーが経費計上できるものの基本的な考え方
軽貨物ドライバーが経費を計上する際の基本的な考え方は、事業活動に直接関連する支出を明確にすることです。
経費として認められるためには、それが事業の遂行に必要であることを証明できる必要があります。
これにより、確定申告時に税負担を軽減することが可能です。
経費として計上できる支出は、事業活動に必要なものであることが条件です。
例えば、ガソリン代や車両のメンテナンス費用、通信費などは、業務を行う上で欠かせない支出とみなされます。
一方で、プライベートな支出や業務に直接関係しない支出は経費として認められません。
これらをしっかり区別することが重要です。
例えば、軽貨物ドライバーは業務で使用する車両のガソリン代やメンテナンス費用を経費として計上できますが、プライベートでの使用分は除外する必要があります。
事業用とプライベート用を分けるための家事按分の考え方も重要なポイントです。
経費として認められる支出の定義
経費として認められる支出の定義について考えるとき、まず重要なのは「事業に直接関連する支出」であることです。
軽貨物ドライバーのような個人事業主にとって、経費として認められる支出は、事業活動を行う上で必要不可欠なものに限られます。
具体的には、事業を遂行するために必要な物品やサービスの購入費用が該当します。
例えば、ガソリン代や車両のメンテナンス費用は、軽貨物の運送業務を行う上で欠かせない支出です。
これらは、車両を運転するために必要なものであり、事業の運営に直接的に関わるため、経費として認められます。
「ガソリン代が経費になるのはなんとなくわかるけど、他にどんな支出が経費になるのだろう?」と疑問に思う方もいるでしょう。
一方で、経費として認められるかどうかは、支出が事業にどれだけ関連しているかによります。
事業に関連しない個人的な支出は、経費として計上することはできません。
例えば、プライベートな旅行の費用や個人の趣味に関連する支出は、事業とは無関係であるため、経費にはなりません。
また、税法上の規定も重要です。
税法では、経費として計上できる支出について具体的な基準が設けられています。
これには、支出の目的や使用用途が事業に関連していることを示す必要があります。
例えば、領収書や請求書を保管し、支出の正当性を証明できるようにしておくことが求められます。
さらに、事業用とプライベート用が混在する支出については、「家事按分」という考え方が適用されます。
家事按分とは、事業とプライベートの両方に関連する支出を、事業に関連する部分だけを分けて経費として計上する方法です。
たとえば、自宅を事務所として使用している場合、家賃や水道光熱費の一部を経費として計上することが可能です。
経費として認められる支出の定義を理解することは、正確な経費計上の第一歩です。
事業に直接関連する支出を明確にし、適切に経費として計上することで、税務申告における正確性を確保します。
事業用とプライベート用を分ける家事按分の考え方
事業用とプライベート用を分ける家事按分の考え方について、軽貨物ドライバーにとっては非常に重要なポイントです。
家事按分(かじあんぶん)とは、事業と個人の両方に関連する費用を、どの程度事業用として計上できるかを合理的に分ける方法を指します。
この考え方を理解することで、税務上の問題を避けつつ、正確に経費を計上することが可能になります。
まず、家事按分が必要になる状況として、軽貨物ドライバーが自家用車を仕事に使っている場合や、自宅を事務所として利用している場合が挙げられます。
例えば、車をプライベートと業務の両方で使用する場合、ガソリン代やメンテナンス費用を全額経費として計上することはできません。
「どれくらいの割合で業務に使っているのだろう…」と悩む方も多いでしょう。
ここで必要なのが、合理的な割合を設定することです。
具体的には、1ヶ月の走行距離を業務用とプライベート用に分け、その割合に応じてガソリン代を按分します。
例えば、総走行距離が1000kmで、そのうち700kmが業務用であれば、ガソリン代の70%を経費として計上することができます。
同様に、自宅を事務所として利用する場合、家賃や光熱費も同様に按分します。
事務所として使用している部屋の面積や使用時間を基に、合理的な割合を設定することが求められます。
家事按分を行う際に重要なのは、合理的かつ客観的な基準を持つことです。
税務署に説明を求められた際に、明確な根拠を提示できるように、走行距離や使用時間の記録をしっかりと管理しておくことが大切です。
「記録をつけるのは面倒かもしれない…」と感じる方もいるかもしれませんが、これが後々のトラブルを避けるための最善策です。
また、家事按分を行う際の注意点として、過度な按分は税務署に否認されるリスクがあることを理解しておく必要があります。
例えば、プライベートな使用が明らかに多いにもかかわらず、経費として計上する割合を高く設定すると、後々問題になる可能性があります。
したがって、按分の割合は実際の使用状況に基づいて設定し、常に正確であることを心掛けましょう。
家事按分を適切に行うことで、軽貨物ドライバーは正確に経費を計上し、税務上のリスクを軽減することができます。
合理的な基準を持ち、記録をしっかりと管理することで、安心して事業を運営することができるでしょう。
軽貨物の仕事で経費にできるもの一覧
軽貨物の仕事では、さまざまな経費を計上することが可能です。
これにより、事業の収益を正確に把握し、納税額を適切に管理することができます。
経費計上のポイントは、事業に直接関連する支出を正確に把握し、適切に申告することです。
経費として認められるものは、ガソリン代や車両本体のローン、車検代、メンテナンス費用、自動車保険料など、自動車関連の費用が大部分を占めます。
また、駐車場代や高速道路料金、スマートフォン代、通信費、台車や軍手などの資材・備品代も経費として計上できます。
さらに、自宅を兼ねた事務所の家賃や水道光熱費、広告宣伝費なども事業に関連する支出として認められることがあります。
これらの経費を適切に計上することで、経費削減や手取りの増加に繋がります。
以下で詳しく解説していきます。
ガソリン代・燃料費
ガソリン代や燃料費は、軽貨物ドライバーにとって重要な経費項目です。
これらの費用は、事業運営に不可欠なものであり、経費として計上することが認められています。
ガソリン代が経費として認められる理由は、軽貨物ドライバーが業務を遂行するために車両を使用し、その燃料が業務の遂行に直接関連しているからです。
軽貨物ドライバーとして働く方にとって、ガソリン代は日々の運行に大きな影響を与える経費です。
特に長距離を移動する場合や、頻繁に配送を行う場合には、ガソリン代が大きな負担となることもあるでしょう。
「ガソリン代が高くて、利益が減ってしまうかもしれない…」と心配になる方もいるかもしれません。
しかし、ガソリン代は事業に直接関連する費用であるため、適切に経費として計上することで、税金の負担を軽減することが可能です。
ガソリン代を経費として計上する際には、いくつかのポイントがあります。
まず、ガソリン代の領収書やレシートを必ず保管しておくことが重要です。
これにより、経費として計上する際の証拠となり、税務署からの問い合わせにも対応しやすくなります。
また、ガソリン代の支出が事業に関連していることを明確にするために、走行距離や業務内容を記録しておくと良いでしょう。
さらに、ガソリン代を経費として計上する際には、プライベートでの使用分を除外することも必要です。
例えば、休日に家族でドライブに行く際のガソリン代は、経費として計上することはできません。
このような場合には、業務で使用した分とプライベートで使用した分を区別するために、家事按分という方法を用いることが一般的です。
家事按分とは、業務とプライベートの使用割合を明確にし、業務に関連する割合のみを経費として計上する方法です。
ガソリン代を適切に経費として計上することで、軽貨物ドライバーは税金の負担を軽減し、事業の収益性を向上させることができます。
これには、日々の走行距離や業務内容を記録し、領収書をしっかりと保管することが重要です。
また、プライベートの使用分を除外するために家事按分を行うことも忘れずに行いましょう。
これにより、軽貨物ドライバーとしての事業をより効率的に運営することが可能となります。
車両本体のローンやリース料
車両本体のローンやリース料は、軽貨物の仕事を行う上で必要な経費として計上することができます。
これは、業務に直接関連する車両を購入したり、リースしたりする際に発生する費用であるためです。
経費として認められるためには、いくつかの条件を満たす必要があります。
まず、ローンやリース料を経費として計上するためには、その車両が主に事業用として使用されていることが重要です。
具体的には、業務での使用頻度や使用目的が明確であることが求められます。
例えば、「この車両は主に配達業務に使用している」というように、事業活動に直結した使用実績があると判断される必要があります。
次に、ローンやリース料の支払いに関する契約書や領収書をしっかりと保管することが大切です。
これらの書類は、税務署に対して経費として認められるための証拠となります。
契約書には、契約期間、支払金額、支払方法などが明記されているため、これらの情報を基に経費計上を行うことができます。
また、ローンやリース料の経費計上においては、支払いのタイミングも重要です。
一般的に、支払いが発生した年度の経費として計上することができますが、前払いや後払いの場合には、その年度の経費として認められないこともあります。
そのため、支払いスケジュールをしっかりと把握し、年度ごとの経費計上を行うことが求められます。
さらに、リース料の場合、リース契約の種類によって経費計上の方法が異なることもあります。
たとえば、ファイナンスリースとオペレーティングリースでは、経費計上のタイミングや方法が異なるため、それぞれの契約内容を理解し、適切に処理する必要があります。
ファイナンスリースは、購入と同様に資産として計上し、減価償却を行うことが一般的です。
一方、オペレーティングリースは、賃貸料としてそのまま経費計上することができます。
「車両をプライベートでも使用している場合はどうなるのか?」と疑問に思う方もいるでしょう。
この場合、事業用とプライベート用の使用割合を明確に分ける必要があります。
具体的には、使用時間や走行距離を基に事業用の割合を算出し、その割合に応じて経費として計上することが一般的です。
これを「家事按分」と呼びます。
家事按分を正確に行うことで、税務署からの指摘を受けるリスクを軽減することができます。
以上のように、車両本体のローンやリース料は、軽貨物の事業において重要な経費の一つです。
適切に経費計上を行うことで、税務上の負担を減らし、事業の利益を最大化することが可能です。
このような経費計上の方法を理解し、実践することで、あなたの事業運営がよりスムーズになるでしょう。
車検代・自動車重量税
車検代や自動車重量税は、軽貨物ドライバーにとって重要な経費の一部として計上できます。
これらは車両を維持し、業務を遂行するために必要な費用であり、税務上も経費として認められることが一般的です。
軽貨物業務を行う上で、車両の安全性や法令遵守を確保するために必要な支出であるため、経費計上が可能です。
まず、車検代について説明します。
車検とは、車両が法律に定められた基準を満たしているかどうかを確認するための検査です。
車検は一定の期間ごとに必ず受けなければならないものであり、これを怠ると法律違反となります。
軽貨物ドライバーにとって、車両は仕事の命綱ともいえる存在ですので、車検を受けることは業務を継続するために不可欠です。
車検代には、検査自体の費用に加えて、整備や修理が必要な場合の追加費用も含まれることがあります。
これらの費用は、業務遂行に必要な支出として経費に計上することができます。
次に、自動車重量税についてです。
自動車重量税は、車両の重量に応じて課せられる税金で、車検時に支払う必要があります。
この税金は、道路の維持や交通安全対策のために使われるものであり、車両を使用する限り避けられないコストです。
軽貨物業務においては、車両の運行が事業の中心であるため、自動車重量税も事業に必要な経費として認められます。
しかし、これらの経費を適切に計上するためには、いくつかの注意点があります。
まず、領収書や請求書をしっかりと保管することが重要です。
税務署に提出する際に、これらの書類が必要になるため、紛失しないように管理しましょう。
また、車検代や自動車重量税を経費として計上する際には、事業用の車両に対してのみ適用されることを確認してください。
プライベートで使用している車両の費用を経費に含めると、税務上問題が発生する可能性があります。
さらに、家事按分の考え方を理解することも大切です。
家事按分とは、事業用とプライベート用の費用を適切に分けることを指します。
例えば、車両をプライベートでも使用している場合は、事業用として使用した割合に応じて経費を計上する必要があります。
具体的には、年間の走行距離を基に事業用の割合を計算し、その割合に応じて車検代や自動車重量税を経費として計上します。
この方法を用いることで、税務署に対しても正確で透明性のある経費計上が可能になります。
まとめると、車検代や自動車重量税は軽貨物ドライバーにとって重要な経費であり、適切に計上することで税務上のメリットを享受できます。
領収書の保管や家事按分の適用を徹底し、正確な経費計上を行うことが求められます。
これにより、税務調査の際にも安心して対応できるでしょう。
オイル交換やタイヤ交換などのメンテナンス費用
オイル交換やタイヤ交換などのメンテナンス費用は、軽貨物ドライバーにとって重要な経費として認められます。
経費として計上するためには、これらの費用が業務に直接関連していることを証明する必要があります。
具体的には、車両の維持管理が業務遂行に必要不可欠であるためです。
「どうしてオイル交換やタイヤ交換が経費になるの?」と疑問に思う方もいるでしょうが、車両の性能や安全性を維持するためには欠かせない作業です。
オイル交換は、エンジンの潤滑を保ち、摩耗を防ぐために定期的に行う必要があります。
特に長時間運転する軽貨物ドライバーにとって、エンジンの故障を未然に防ぐことは重要です。
オイル交換を怠ると、エンジンの効率が低下し、燃費が悪化する可能性があります。
これにより、結果的にガソリン代が増加することも考えられます。
したがって、オイル交換の費用は、事業運営上必要な経費として認められるのです。
また、タイヤ交換も安全運転を維持するために欠かせません。
タイヤの摩耗は、ブレーキの効きやハンドリングの悪化を招き、事故のリスクを高めます。
特に雨の日や雪の日には、タイヤの状態が安全に直結します。
タイヤ交換を定期的に行うことは、事故を未然に防ぎ、業務の継続性を確保するための重要な措置です。
これにより、タイヤ交換費用も経費として計上できるのです。
経費計上の際には、領収書や請求書をしっかりと保管し、どの車両に対するメンテナンスかを明確に記載しておくことが求められます。
これにより、税務署からの確認があった場合でも、スムーズに説明することができます。
また、メンテナンスを行う頻度や内容についても、業務日誌などに記録しておくと良いでしょう。
これにより、「本当に必要なメンテナンスだったのか?」といった疑問に対しても、証拠をもって説明できるようになります。
このように、オイル交換やタイヤ交換などのメンテナンス費用は、軽貨物ドライバーの安全運転と効率的な業務遂行を支える重要な経費です。
定期的なメンテナンスを怠らず、しっかりと経費計上することで、事業の安定と安全を確保しましょう。
自動車保険料・貨物保険料
自動車保険料や貨物保険料は、軽貨物ドライバーにとって経費として計上できる重要な項目です。
これらの保険料は、業務遂行中のリスクを軽減するためのものであり、事業活動に直接関連する支出と見なされます。
したがって、これらの保険料は経費として認められるのです。
まず、自動車保険料について説明します。
自動車保険は、軽貨物車両を運転する際に発生する可能性のある事故や損害に備えるための保険です。
例えば、交通事故によって他人に怪我をさせてしまった場合や、車両が損傷した場合に保険金が支払われます。
これらのリスクは業務遂行中に発生する可能性があるため、保険料は事業に関連する経費として計上可能です。
次に、貨物保険料についてです。
貨物保険は、運送中の荷物が紛失したり損傷を受けたりした場合に補償を受けるための保険です。
特に高価な商品を運ぶ場合や、長距離輸送を行う場合には、貨物保険が重要です。
この保険料も業務に直接関連するため、経費として計上できます。
それでは、これらの保険料を経費として計上する際の注意点をいくつか挙げます。
まず、保険料の支払い証明書や契約書のコピーをしっかりと保管しておくことが大切です。
これにより、確定申告の際に経費として計上するための証拠資料となります。
「書類をなくしたらどうしよう…」と不安に感じる方もいるでしょうが、定期的な整理を心がけることで安心です。
また、保険料の支払いは通常、年払いか月払いのどちらかです。
どちらの方法で支払った場合でも、支払った年度内の経費として計上できます。
年払いの場合は、支払った年の経費にまとめて計上し、月払いの場合はその月ごとに計上するのが一般的です。
最後に、保険料を経費として計上することで、所得税の負担を軽減することが可能です。
所得税は、事業の利益に対して課される税金ですので、経費として計上することで利益を圧縮し、結果として税金の支払いを減らすことができます。
「なるべく手取りを増やしたい…」という方にとって、保険料の経費計上は非常に有効な手段と言えるでしょう。
以上、自動車保険料と貨物保険料の経費計上について詳しく説明しました。
これらの保険料は、軽貨物ドライバーにとって重要な経費であり、適切に計上することで税負担を軽減し、事業の安定化を図ることができます。
駐車場代・高速道路料金
駐車場代や高速道路料金は、軽貨物ドライバーとしての業務において経費として計上することができます。
これらの費用は、事業活動に直接関連するものであるため、正しく計上することで税務上の負担を軽減することが可能です。
まず、駐車場代について説明します。
軽貨物の配送業務を行う際、荷物の積み下ろしや一時的な駐車が必要になることが多いでしょう。
その際にかかる駐車場代は、業務に関連した経費として認められます。
ただし、プライベートな用事で駐車場を利用した場合は経費として計上できないため、業務用とプライベート用を明確に区別することが重要です。
「業務のために駐車場を利用しているけれど、どこまでが経費になるのか分からない…」と悩む方もいるかもしれませんが、領収書や記録をしっかりと保管し、業務に関連する利用であることを証明できるようにしておくと良いでしょう。
取引先への訪問で使ったコインパーキング代やETC料金(高速代)など、事業利用であることが明確なものは按分せず100%経費にできます。
次に、高速道路料金についてです。
軽貨物ドライバーは、効率的な配送を行うために高速道路を利用することが多いです。
高速道路料金は、配送時間の短縮や燃料の節約といった業務効率化に寄与するため、経費として認められます。
重要なのは、業務に関連する移動であることを明確にすることです。
例えば、「休日に家族旅行で高速道路を使ったけれど、これは経費にできるのか?」と疑問に思う方もいるでしょう。
残念ながら、このようなプライベートな利用は経費に含まれません。
業務とプライベートの利用をしっかりと区別し、業務に関連する移動については領収書や通行記録を保存しておくことが重要です。
これらの経費を正しく計上するためには、領収書や利用記録の保管が不可欠です。
特に、税務調査などで確認を求められる場合があるため、証拠としての書類を整えておくことが求められます。
また、経費計上の際には、家事按分という考え方を活用することも重要です。
家事按分とは、業務とプライベートの利用を合理的な基準で分けて計上する方法です。
たとえば、月に何回業務で高速道路を利用したかを記録し、その割合に応じて経費を計上することが考えられます。
要点をまとめると、駐車場代や高速道路料金は、軽貨物ドライバーの業務において重要な経費として計上可能です。
ただし、業務用とプライベート用をしっかりと区別し、領収書や記録を適切に保管することが求められます。
これにより、税務上の負担を軽減し、より効率的な事業運営を実現することができるでしょう。
スマートフォン代・通信費
スマートフォン代や通信費は、軽貨物ドライバーにとって重要な経費として計上できます。
スマートフォンは、業務の効率化や顧客との連絡手段として欠かせないツールです。
また、通信費も業務に必要な情報を取得したり、顧客とのコミュニケーションを円滑にするために不可欠です。
まず、スマートフォン代についてですが、これは業務で使用する場合に限り経費として計上できます。
例えば、顧客との連絡や配送ルートの確認、業務用アプリの利用などにスマートフォンを使用している場合、その購入費用や月々の利用料金は経費として認められます。
ただし、プライベートでの使用分と業務での使用分を明確に分ける必要があります。
これを「家事按分」といい、具体的には使用時間や用途に応じて合理的に分配します。
例えば、1日の使用時間のうち、業務に3時間、プライベートに2時間使っている場合、業務の割合は60%となり、この割合に基づいて費用を按分します。
次に通信費ですが、こちらも業務に関連した部分は経費として計上可能です。
通信費にはスマートフォンの通話料やデータ通信料、インターネットの利用料金が含まれます。
軽貨物ドライバーは、配送先の確認や顧客との連絡、オンラインでの業務管理など、さまざまな場面で通信を利用します。
これらの費用は、業務に直結しているため、経費として認められます。
しかし、こちらもプライベートでの利用分は除外し、業務使用分を合理的に計算することが重要です。
では、具体的にどのように経費として計上するかについて説明します。
まず、スマートフォンの購入時には、領収書を必ず保管し、業務用途であることを証明できるようにします。
通信費については、月々の明細書を保管し、業務で使用した時間やデータ通信量を記録しておくと良いでしょう。
これにより、税務調査があった際にもスムーズに対応できます。
「スマートフォンの使用が多くて、経費にできるのか不安…」という方もいるかもしれませんが、業務に必要な範囲であれば問題ありません。
ただし、過剰に経費計上をすると、税務署から指摘を受ける可能性もあるため、適切な範囲での計上を心がけましょう。
要点として、スマートフォン代や通信費は、業務に必要な範囲であれば経費として計上可能です。
ただし、プライベート使用分を明確に分け、合理的に按分することが求められます。
これにより、適切な経費管理が可能となり、税務調査にも対応しやすくなります。
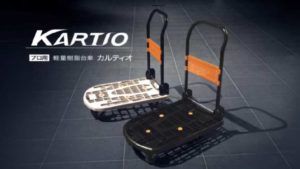
台車や軍手などの資材・備品代
台車や軍手などの資材・備品代は、軽貨物ドライバーにとって重要な経費の一部です。
これらの物品は、日々の業務を円滑に進めるために欠かせないものであり、適切に経費として計上することで、税金の節約にもつながります。
まず、台車について考えてみましょう。
台車は、荷物の運搬を効率化するための必須アイテムです。
特に重い荷物や大量の荷物を運ぶ際には、台車があることで身体的な負担を軽減し、作業効率を大幅に向上させることができます。
台車の購入費用や修理費用は、事業に直接関連する支出として経費に計上できます。
これにより、税金の負担を軽減することが可能です。
次に、軍手についてです。
軍手は荷物の積み下ろし時に手を保護し、滑り止めの役割を果たします。
「軍手なんて小さな出費だから経費にしなくてもいいかもしれない…」と思うかもしれませんが、こうした小さな出費も積み重なると大きな金額になります。
軍手は消耗品であり、頻繁に交換が必要なため、定期的に購入する必要があります。
これらの費用も経費として計上できるため、積極的に経費申請を行いましょう。
さらに、軽貨物ドライバーが使用するその他の資材や備品についても考えてみます。
例えば、荷物を固定するためのベルトや、雨天時に荷物を保護するための防水シートなども、業務に欠かせないアイテムです。
これらのアイテムは、直接的に業務に関連するものであるため、経費として計上できます。
これにより、経費計上の対象となる範囲を広げ、税金の節約につなげることができます。
また、資材や備品の購入時には、必ず領収書を受け取り、保管しておくことが重要です。
領収書は、経費の証拠として税務署に提出する際に必要となります。
領収書を紛失すると、経費として認められない可能性があるため、日頃からしっかりと管理しておくことが大切です。
最後に、これらの経費を正確に管理するためには、会計ソフトの活用をおすすめします。
会計ソフトを使用することで、経費の入力や管理が効率的に行えるだけでなく、確定申告時の手間も大幅に軽減されます。
「経費の管理が面倒くさい…」と感じる方も、会計ソフトを導入することで、日々の経費管理がスムーズになるでしょう。
以上のように、台車や軍手などの資材・備品代は、軽貨物ドライバーの経費として重要な位置を占めています。
これらの費用を適切に管理し、経費として計上することで、税金の負担を軽減し、手取りを増やすことが可能です。
普段から経費の管理に気を配り、効率的な事業運営を心がけましょう。
伝票やボールペンなどの事務用品費
伝票やボールペンなどの事務用品費伝票やボールペンなどの事務用品費は、軽貨物の仕事においても重要な経費として計上できます。
これらの費用は、事業を運営する上で必要不可欠なものであり、業務をスムーズに進めるための道具として認められています。
まず、伝票は配送業務において商品の受領や引渡しを記録するために使用されます。
正確な記録を残すことで、取引先との信頼関係を築くことができ、トラブルを未然に防ぐことが可能です。
「伝票なんて小さなものだから、経費にする必要はないかもしれない…」と考える方もいるかもしれませんが、積もり積もれば大きな額になることもあります。
次に、ボールペンは、伝票の記入や帳簿の作成など、日常的な事務作業に欠かせないアイテムです。
これらの小さな事務用品は、頻繁に使用するため消耗が早く、定期的な補充が必要です。
こうした消耗品の費用も、経費として計上することで、事業の収支を正確に把握することができます。
さらに、事務用品には他にも、ノートやファイル、クリップなどがあります。
これらは、業務の効率を上げるための重要な道具です。
特に、顧客情報や配送スケジュールを整理するために使用するノートやファイルは、業務の効率化に大いに貢献します。
事務用品費を経費として計上する際のポイントは、業務に関連するものであることを証明できるようにすることです。
購入時のレシートや領収書をしっかりと保管し、事業用であることを明確にしておくことが重要です。
これにより、確定申告の際に正確な経費申告が可能となります。
事務用品費を適切に経費として計上することで、軽貨物事業の運営をより効率的にし、収支管理をしっかりと行うことができます。
事務用品費は軽視されがちですが、その管理は事業の成功に直結する重要な要素です。
自宅兼事務所の家賃・水道光熱費
自宅を事務所として利用する場合、その家賃や水道光熱費の一部を経費として計上することが可能です。
これは「家事按分」という考え方に基づいています。
自宅の一部を事業用として使用する場合、その使用割合に応じて経費として認められる部分を算出することができます。
具体的には、全体の面積に対する事業用スペースの面積の割合を計算し、その割合に基づいて家賃や水道光熱費を按分します。
例えば、あなたの自宅が100平方メートルで、そのうち20平方メートルを事業用に使っている場合、全体の20%を事業用として経費に計上することができます。
この場合、家賃が10万円であれば、その20%である2万円を経費として計上できるということです。
水道光熱費についても同様に、事業用に使用した分を按分して経費に含めることができます。
「でも、どのくらいの割合で按分すればいいのか分からない…」という方もいるでしょう。
この場合、事業用スペースの面積だけでなく、使用時間や使用頻度も考慮して按分することが求められます。
例えば、事業用スペースを1日8時間使用している場合、その使用時間に基づいても按分を行うことができます。
注意すべき点として、按分の割合は合理的である必要があります。
税務署が確認した際に納得できる説明が求められるため、使用実態に即した計算を心掛けましょう。
また、按分に関する記録や証拠をしっかりと保管しておくことが重要です。
具体的な記録としては、使用スペースの写真や使用時間の記録などがあります。
家賃や水道光熱費を経費として計上する際には、領収書や請求書をしっかりと保管しておきましょう。
これらの書類は、経費として計上する際の証拠となる重要な資料です。
特に、税務調査が入った場合には、これらの資料を提出することで経費計上の正当性を証明することができます。
このように、自宅を事務所として利用する際には、家賃や水道光熱費の一部を経費として計上することが可能です。
ただし、按分の割合や記録の保管など、適切な管理が求められる点に注意が必要です。
合理的な按分と十分な記録を心掛けることで、税務上のトラブルを避けつつ、経費を最大限に活用することができます。
チラシや名刺などの広告宣伝費
チラシや名刺などの広告宣伝費は、軽貨物ドライバーにとって重要な経費の一部です。
これらは事業を広め、顧客を獲得するための手段として認められており、経費として計上することができます。
チラシや名刺を作成することで、地元の企業や個人に自分のサービスを知ってもらう機会を増やすことができるでしょう。
まず、チラシについて考えてみましょう。
チラシは、地域のポストに配布したり、店舗に置いてもらったりすることで、直接的に顧客にアプローチできます。
「どのようにしてチラシを効果的に使えばいいのか…」と疑問に思う方もいるかもしれません。
デザインや内容に工夫を凝らし、目を引くものにすることが大切です。
例えば、運送可能な荷物の種類や迅速な配達をアピールすることで、顧客の興味を引くことができます。
さらに、配布地域を絞り込むことで、ターゲットとする顧客層に確実に情報を届けることができます。
次に名刺についてですが、名刺はビジネスの基本ツールの一つです。
名刺には、あなたの名前、連絡先、事業内容を明記し、受け取った人がすぐにあなたのサービスを理解できるようにしましょう。
「名刺なんて古臭い…」と思うかもしれませんが、名刺は直接会った人にあなたの存在を印象付ける重要なツールです。
特に、ビジネスの場での出会いや、ネットワークを広げるためのイベントで名刺を交換することで、新たな顧客やビジネスパートナーを見つけるきっかけになります。
広告宣伝費としてこれらの費用を計上する際には、いくつかの注意点があります。
まず、領収書や請求書をしっかりと保管しておくことが重要です。
これらの書類は、経費として正しく申告するための証拠となります。
また、広告宣伝費として計上する際には、事業に直接関連するものであることを明確にする必要があります。
例えば、個人的な名刺やプライベートなイベントのチラシ作成費用は経費として認められません。
さらに、広告宣伝費の効果を測定することも重要です。
どのくらいの費用をかけて、どれだけの新規顧客を獲得できたのかを把握することで、次回以降の広告戦略に役立てることができます。
これにより、無駄な支出を抑え、より効果的な宣伝活動を行うことができるようになります。
広告宣伝費は、軽貨物ドライバーとしてのビジネスを成長させるための重要な投資です。
正しく計上し、効果的に活用することで、事業の拡大につなげることができるでしょう。
軽貨物ドライバーが経費にできないもの
軽貨物ドライバーとして働く際、経費にできないものを知っておくことは非常に重要です。
経費として認められないものを間違って申告すると、税務署からの指摘を受ける可能性があり、最悪の場合はペナルティを科されることもあります。
正確な経費計上は、事業を健全に運営するために欠かせません。
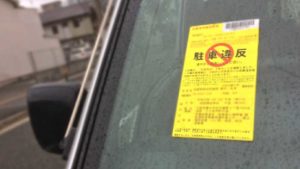
経費として認められないものには、業務中に発生した交通違反の罰金や、プライベート利用分の自動車関連費用などがあります。
これらは個人の責任やプライベートな支出とみなされ、事業経費としては計上できません。
また、国民健康保険料や生命保険料といった個人的な支出も同様に経費には含まれません。
借入金の元本返済分も事業経費としては認められず、注意が必要です。
例えば、業務中に交通違反で罰金を支払った場合、その金額を経費として計上することはできません。
プライベートでの車の使用にかかるガソリン代やメンテナンス費用も同様です。
これらの項目を正しく区別し、経費として計上すべきでないものをしっかりと把握しておくことが大切です。
以下で詳しく解説していきます。
業務中に発生した交通違反の罰金
業務中に発生した交通違反の罰金は、軽貨物ドライバーとしての経費には計上できません。
これは、交通違反の罰金が法律違反に対するペナルティであり、事業活動の必要経費とは見なされないためです。
経費として認められる支出は、通常、業務の遂行に直接必要なものであることが求められますが、罰金はこれに該当しません。
交通違反の罰金が経費として認められない理由は、法律上の制約にあります。
税法では、違法行為に関連する支出を事業経費として認めない規定が設けられています。
これは、罰金を経費として認めてしまうと、違法行為を助長してしまう可能性があるためです。
「交通違反の罰金を経費にできたらいいのに…」と思う方もいるかもしれませんが、法律の趣旨を理解し、遵守することが重要です。
では、交通違反を避けるためにどのような対策を取るべきでしょうか。
まず、交通ルールをしっかりと理解し、遵守することが基本です。
特に、速度制限や駐車禁止区域など、違反しやすいポイントを把握しておくことが重要です。
また、疲労やストレスが原因で注意力が散漫になりがちですので、適度な休憩を取ることも大切です。
こうした対策を講じることで、交通違反を未然に防ぎ、罰金による予期せぬ出費を避けることができます。
さらに、ドライブレコーダーを活用することも一つの手です。
ドライブレコーダーは、運転中の状況を記録する装置で、万が一の事故やトラブルの際に客観的な証拠を提供してくれます。
これにより、誤解や不当な罰金を避けることができるでしょう。
「もしもの時に備えておきたい…」という方には、特におすすめです。
要点として、交通違反の罰金は経費として認められないため、日頃から交通ルールを守り、違反を未然に防ぐことが最も効果的な対策です。
法律の遵守と安全運転を心がけることで、余計な出費を避け、安心して業務に専念できる環境を整えましょう。
プライベート利用分の自動車関連費用
プライベートで使用する自動車関連費用は経費として見なされません。
プライベート利用分の自動車関連費用とは、事業と私生活(プライベート)の両方で使っている車(家事関連費)にかかる経費のうち、私用(通勤・買い物・レジャーなど)で走った割合に相当する費用のことです。
家族旅行、ゴルフ、帰省などの移動にかかったガソリン代や高速代は経費対象外です。
車を仕事とプライベートの両方で使っている場合、費用全額を経費にするのではなく、使用割合に応じて家事按分する必要があります。
国民健康保険料や生命保険料などの個人支出
国民健康保険料や生命保険料などの個人支出は、軽貨物ドライバーの経費としては認められません。
これらの支出は個人の生活に関連するものであり、事業活動に直接関与しないためです。
国民健康保険料は、医療費の一部をカバーするための保険料であり、事業の運営に必要なものではありません。
同様に、生命保険料も個人の生活を守るためのものです。
例えば、国民健康保険料はあなた自身や家族が病気やケガをした際に医療費を負担するためのものであり、事業の収益を上げるための支出とは言えません。
生命保険料も、万が一の際に家族を経済的に守るための保険であり、事業活動に直接関与するものではありません。
「でも、保険料も結構な負担になるし、経費にできたら助かるのに…」と思う方もいるでしょう。
しかし、税法上の経費とは、事業を運営するために直接必要な支出を指します。
したがって、個人の生活費や保険料はこれに該当しません。
もし、あなたが経費として計上できる支出を増やしたいと考えているなら、まずは事業に関連する支出を見直すことが重要です。
例えば、車両の維持費や業務用の通信費などは経費として認められる可能性があります。
これらをしっかりと管理し、正しく経費計上することで、税負担を軽減することができるでしょう。
このように、国民健康保険料や生命保険料などの個人支出は経費にはできませんが、事業に関連する支出を見極め、正しく経費計上することで、結果的に手取りを増やすことができるのです。
借入金の元本返済分
借入金の元本返済分は、経費として計上できません。
これは、借入金の元本返済は事業の運営に必要な経費とは見なされないためです。
元本返済は、借りたお金を返す行為であり、事業の利益を生み出すための直接的な支出には該当しません。
そのため、経費として認められないのです。
経費とは、事業を運営するために必要な支出を指します。
具体的には、売上を上げるために必要なコストや、事業を維持するための支出が該当します。
例えば、材料費や人件費、設備の維持費などがこれに当たります。
一方で、借入金の元本返済は、事業を開始するための資金調達の一環であり、直接的な事業活動に必要な支出ではありません。
このため、税法上、経費として認められないのです。
「借入金の返済が経費にならないなんて…」と驚く方もいるでしょう。
しかし、利息部分については経費として計上できます。
借入金にかかる利息は、事業を運営するために必要な資金を調達する際のコストと見なされるためです。
利息は、借入金を利用する対価として支払うものであり、事業を運営する上での必要経費と考えられます。
このように、経費にできるかどうかの判断は、支出が事業の運営に直接関連しているかどうかに基づいています。
借入金の元本返済は、事業の運営に直接関与しないため、経費として計上できないのです。
経費の計上に関しては、細かいルールが多く存在します。
軽貨物の個人事業主としては、経費として認められる支出と認められない支出をしっかりと区別し、正確な帳簿付けを心がけることが重要です。
これにより、適切な税務申告が可能となり、無駄な税金を支払うことを避けられます。
このセクションの要点は、借入金の元本返済分は経費として計上できないが、利息部分は経費として認められるということです。
正確な理解を持ち、適切な経費計上を心がけましょう。
軽貨物事業における1ヶ月あたりの経費の目安
軽貨物事業における1ヶ月あたりの経費の目安は、事業の規模や運営方法によって異なりますが、一般的な目安を知ることで計画的な経費管理が可能です。
経費は大きく分けて固定費と変動費に分類され、これらを把握することが重要です。
固定費には車両のローンや保険料、駐車場代などが含まれ、毎月一定の支出となります。
一方、変動費にはガソリン代や高速道路料金、メンテナンス費用などがあり、走行距離や業務内容に応じて変動します。
軽貨物事業を運営する上で、経費の目安を把握することは、無駄な支出を抑え、利益を最大化するために欠かせません。
特に、固定費は事業を始める前にしっかりと計算し、無理のない範囲での運営を心がけることが大切です。
変動費については、効率的なルート計画や燃費の良い運転を心がけることで、コスト削減が可能です。
例えば、月々のガソリン代は走行距離や車両の燃費性能に大きく影響されます。
また、車両のメンテナンスを定期的に行うことで、予期せぬ修理費用を抑えることができます。
以下で、固定費と変動費の内訳や手取りを増やすための経費削減のコツについて詳しく解説していきます。
手取りを増やすための経費削減のコツ
手取りを増やすための経費削減のコツは、まず固定費と変動費を明確に区別し、それぞれに対して適切な削減策を講じることです。
固定費とは、毎月一定額が発生する費用であり、例として車両のリース料や保険料などがあります。
一方、変動費は業務量に応じて変動する費用で、ガソリン代やメンテナンス費用などが該当します。
まず、固定費の削減について考えてみましょう。
車両のリース料を見直すことは、経費削減に大きく寄与します。
リース契約の更新時期に合わせて、より低コストの車両やリースプランを検討するのも一つの方法です。
また、自動車保険料も複数の保険会社を比較し、最適なプランを選ぶことで節約が可能です。
「保険料が高いかもしれない…」と感じる方は、一度見直してみると良いでしょう。
次に、変動費の削減についてです。
ガソリン代を抑えるためには、燃費の良い運転を心掛けることが重要です。
急加速や急ブレーキを避け、定速走行を心がけることで燃費が改善されます。
また、ガソリンスタンドの割引サービスやポイントプログラムを活用することでも、ガソリン代の節約が可能です。
さらに、定期的なメンテナンスを行うことで、車両の燃費性能を維持し、結果的にガソリン代の節約につながります。
通信費も見逃せない経費の一つです。
スマートフォンやインターネットのプランを見直し、必要以上のデータ容量や通話時間を契約していないか確認しましょう。
格安SIMやWi-Fiの活用も、通信費削減に有効です。
また、日常的に使用する資材や備品の購入も工夫次第で経費を抑えることができます。
例えば、台車や軍手などの資材は、まとめ買いやセールを利用することでコストを削減できます。
事務用品についても、安価で質の良い商品を選ぶことを心がけましょう。
最後に、経費削減のためには、日々の支出をしっかりと記録し、無駄な支出がないか定期的に見直すことが大切です。
記録をもとに、どの費用が削減可能かを判断し、具体的な削減策を講じることで、手取りを増やすことができます。
これらのポイントを押さえることで、軽貨物事業における経費を効率的に削減し、手取りを増やすことが可能です。
経費削減には継続的な見直しと工夫が必要ですが、少しずつでも実行することで確実に成果が現れるでしょう。
軽貨物の個人事業主が押さえておきたい確定申告のポイント
- 青色申告と白色申告の違い
- 領収書・レシートの正しい保管方法
- 帳簿付けを効率化する会計ソフトの活用
軽貨物の個人事業主が押さえておきたい確定申告のポイントは大きく上記3点です。
確定申告とは毎年2月16日~3月15日の期間に税務署で行われる所得税を納める手続きです。
20万円を超える収入がある人は確定申告することが義務となっています。
確定申告の義務があるのに申告をしないと、追徴課税(5%~30%)などの金銭的ペナルティや社会的信用への影響など、さまざまな不利益が生じます。
ただし、きちんと確定申告することで控除を受けられるなどメリットもあります。
確定申告に関しては別ページで詳しく解説していますので、そちらのページをご覧ください。
軽貨物の経費計上に関するよくある質問
作業着やスーツは経費になりますか?
作業着やスーツが経費になるかどうかは、その用途によって異なります。
基本的に、作業着やスーツが業務に直接関連している場合には経費として認められることがあります。
しかし、私的な利用が含まれる場合や、業務との関連性が不明確な場合には経費として計上することは難しいでしょう。
まず、作業着について考えてみましょう。
作業着とは、特定の業務に従事する際に必要となる服装を指します。
例えば、軽貨物ドライバーが荷物の積み下ろしを行う際に、汚れやすい環境で作業をする場合、専用の作業着が必要となることがあります。
このような場合、作業着は業務に直接関連しているため、経費として計上できる可能性が高いです。
ただし、業務専用であり、プライベートでの使用がないことが条件となります。
一方、スーツについては少し複雑です。
スーツはビジネスシーンで一般的に使用される服装ですが、業務のために特別に購入したものでない限り、経費として認められることは少ないです。
例えば、特定のビジネスミーティングやプレゼンテーションのために購入したスーツであっても、日常的に私的な場面でも使用している場合は、経費として計上するのは難しいでしょう。
経費として認められるためには、購入した服装が業務に必要不可欠であり、かつ私的な利用がないことを証明する必要があります。
具体的には、購入時の領収書に「業務用」と明記してもらうことや、業務専用のロッカーに保管するなどの方法で、その服装が業務専用であることを示すことが重要です。
また、作業着やスーツを経費として計上する際には、家事按分という考え方も考慮する必要があります。
家事按分とは、業務と私生活が混在する費用を合理的に分ける方法です。
例えば、スーツを私的にも使用している場合、その使用割合を業務用と私用に分け、業務用の割合のみを経費として計上することが求められます。
具体的な按分の割合は、使用頻度や使用目的に基づいて合理的に設定する必要があります。
このように、作業着やスーツを経費として計上する際には、その服装が業務にどの程度関連しているか、私的な利用がどの程度含まれているかを明確にし、適切に家事按分を行うことが重要です。
経費計上の際には、領収書や使用履歴をしっかりと保管し、税務署からの質問に備えることも忘れないようにしましょう。
要するに、作業着やスーツを経費として認められるためには、業務に直接関連していることを証明し、私的な利用がないことを示す必要があります。
家事按分を適切に行い、経費計上の根拠を明確にすることが重要です。
自宅で業務を行う場合の家賃はどこまで経費にできますか?
自宅で業務を行う場合の家賃を経費として計上する際には、家事按分という考え方を理解することが重要です。
家事按分とは、事業とプライベートの使用割合を明確に分け、その割合に応じて経費を計上する方法です。
この方法を用いることで、事業に関連する部分のみを経費として認められるようになります。
例えば、あなたが自宅の一部を事務所として使用している場合、その面積や使用時間を基に、事業用として使用している割合を計算します。
具体的には、家全体の面積に対して事務所として使用している部屋の面積の割合を出し、その割合に応じた家賃を経費として計上することが可能です。
また、使用時間が限られている場合には、使用時間も考慮に入れるとより正確な按分ができます。
「事務所として使っている部屋が狭いから経費にできるのか不安…」という方もいるでしょうが、面積や使用時間を具体的に算出することで、税務署に対しても明確に説明できるようになります。
税務署は、合理的な説明がある場合には経費として認めることが多いです。
また、家賃だけでなく、水道光熱費も同様に按分することができます。
例えば、電気代やガス代も事業で使用している割合を計算し、その分を経費として計上することが可能です。
ただし、家事按分を行う際には、根拠となる資料や計算方法をきちんと記録しておくことが大切です。
これにより、税務調査が入った際にも適切に説明することができ、安心して経費計上が行えます。
このように、自宅で業務を行う場合の家賃を経費として計上するには、家事按分を用いて事業用とプライベート用を明確に分けることが求められます。
具体的な面積や使用時間を基にした合理的な按分が必要です。
食事代や飲み物代は経費として認められますか?
仕事(事業)に直接関係する食事代や飲み物代であれば、経費(交際費など)として認められます。
ただし、自分ひとりで食べる日常のランチ代やプライベートな飲み会など、業務との関連性が説明できないものは経費になりません。
具体的には、取引先との会食・接待、取引先との打ち合わせ、従業員との食事会・残業食、オフィス・店舗の来客用飲料、カフェでの1人作業(額な食事は不可)などが経費計上できる内容となります。
業務中であっても、生きるために必要な日常の食事はプライベートな出費とみなされ経費としては計上できません。
確定申告をしないとどうなりますか?
確定申告の義務があるのに申告をしないと、金銭的なペナルティ(追徴課税)が発生するほか、社会的信用や行政手続きにも大きな悪影響が出ます。
一方で、申告義務がない人の場合はペナルティはありませんが、払いすぎた税金が戻らないなどの損をします。
本来の納税額に加えて、罰則としての税金(無申告加算税、延滞税、重加算税、青色申告特別控除の減額・取り消し)が上乗せされます。
悪質な場合は、、「5年以下の懲役または500万円以下の罰金(またはその両方)」の刑事罰が科せられることもあります。
確定申告をしないまま放置を続けると、最終的に財産を差し押さえられる可能性は十分にあります。
まとめ:軽貨物の経費と確定申告のポイント
- ガソリン代・燃料費
- 車両本体のローンやリース料
- 車検代・自動車重量税
- オイル交換やタイヤ交換などのメンテナンス費用
- 自動車保険料・貨物保険料
- 駐車場代・高速道路料金
- スマートフォン代・通信費
- 台車や軍手などの資材・備品代
- 伝票やボールペンなどの事務用品費
- 自宅兼事務所の家賃・水道光熱費
- チラシや名刺などの広告宣伝費
今回は、軽貨物事業を営む個人事業主の方に向けて、- 軽貨物で経費にできるもの- 経費一覧の詳細- 確定申告のポイント上記について、解説してきました。
軽貨物を利用する事業主にとって、どのような経費が認められるかを知ることは非常に重要です。
経費を正しく理解し申告することで、税負担を軽減できる可能性があります。
日々の業務に追われる中で、経費の管理や確定申告に不安を感じている方も多いでしょう。
しかし、適切な知識を持ち、計画的に対応することで、これらの不安を解消できます。
これまでの努力が無駄にならないよう、しっかりと経費を把握し、賢く申告しましょう。
あなたの事業がよりスムーズに進むよう、今後も継続して情報を収集し、最適な方法を見つけてください。